Formação de preço na Reforma Tributária
O fim do imposto “por dentro”
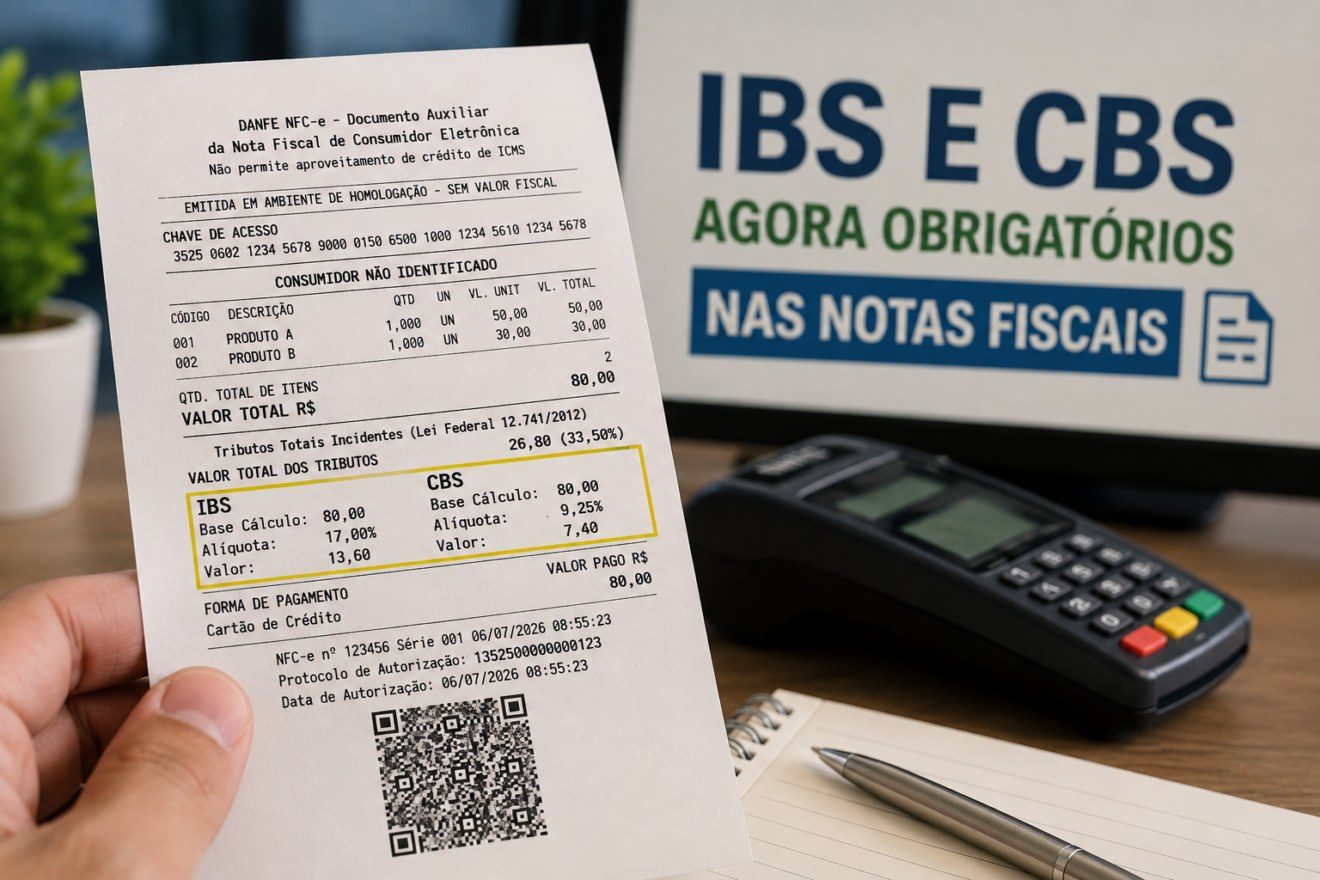
A partir de 1º de janeiro de 2027, a CBS passa a ser calculada “por fora” e destacada na nota fiscal. Muda a forma de montar o preço, de apresentar propostas e de faturar.
Publicado por
Norte Contábil
Comunicado aos clientes · Empresas de todos os portes
Antecipamos a mudança para que cada cliente revise preços, contratos e sistemas com tempo, e não na virada do ano.
· Leitura de 5 minutos
Com a entrada em vigor da CBS (Contribuição sobre Bens e Serviços) em 1º de janeiro de 2027, o sistema tributário brasileiro passa por uma de suas maiores transformações, prevista na Lei Complementar nº 214/2025. A mudança não é apenas de sigla: ela altera a forma como o preço da sua empresa é montado e como ele aparece em propostas, contratos e faturas.
A CBS passa a ser calculada “por fora”
A partir de 1º/01/2027, PIS, COFINS e IPI são substituídos pela CBS, destacada ao final da nota. O IBS entra em um segundo momento, no lugar de ISS e ICMS.
Até 2026
Cálculo “por dentro”
preço base
Exemplo com alíquota de 10%: o imposto integra a própria base de cálculo e pesa R$ 111,11 sobre uma base de R$ 1.000,00.
Hoje: PIS, COFINS e IPI ficam ocultos dentro do preço final do produto ou do serviço.
A partir de 2027
Cálculo “por fora”
preço base
Mesma alíquota de 10%: incide direto sobre o preço base e aparece como R$ 100,00 somados ao final da nota.
Padrão internacional: o cliente vê separados o valor do produto ou serviço e o imposto.
01 · Na prática: “por dentro” × “por fora”
Exemplo ilustrativo, com alíquota de 10% e preço base de R$ 1.000,00. A alíquota real depende do setor e ainda será estabelecida.
| Componente do preço | Sistema atual (por dentro) | Novo sistema CBS (por fora) |
|---|---|---|
| Preço base (custo + lucro) | R$ 1.000,00 | R$ 1.000,00 |
| Alíquota do imposto | 10% | 10% |
| Base de cálculo | R$ 1.111,11 (preço final) | R$ 1.000,00 (preço base) |
| Valor do imposto | R$ 111,11 | R$ 100,00 |
| Total da nota fiscal | R$ 1.111,11 | R$ 1.100,00 |
No sistema atual, o imposto integra a sua própria base de cálculo — o preço base dividido por 0,90 chega a R$ 1.111,11. No novo modelo, a alíquota incide de forma direta sobre o preço base. Na prática, orçamentos e tabelas passam a exibir o preço líquido, e a parcela da CBS é destacada e somada no faturamento.
02 · Não é só trocar um tributo pelo outro
A revisão de preços não pode ser feita apenas excluindo os tributos atuais e incluindo a CBS. O primeiro passo é “limpar” o preço de venda de hoje, retirando os custos embutidos de PIS, COFINS e IPI, para encontrar o verdadeiro preço líquido. Sobre ele é que a alíquota da CBS do seu setor será aplicada.
A revisão é individual: é preciso considerar a estrutura de custos, os créditos efetivamente aproveitáveis, a margem de lucro pretendida e o regime tributário da empresa. Preço montado no automático tende a corroer a margem.
03 · Créditos e a nova apuração
As empresas no regime regular da CBS passam a apropriar créditos sobre aquisições de bens e serviços, observadas as condições, limitações e exceções da legislação.
Na apuração mensal, o valor efetivamente recolhido é a diferença entre a CBS destacada nas suas vendas e a CBS aproveitada nas suas compras. Por isso o aproveitamento de créditos precisa entrar na conta já na revisão dos preços — e não depois.
04 · O que muda para quem compra de você
O efeito do destaque na nota depende de quem está do outro lado.
| Perfil do cliente | O que esperar |
|---|---|
| Cliente PJ no regime regular (Lucro Real ou Presumido) | Pela não cumulatividade ampla, a CBS destacada na sua nota vira crédito tributário para ele, reduzindo o custo tributário efetivo, desde que atendidos os requisitos legais. Não há como garantir neutralidade econômica total: podem existir diferenças de alíquota e restrições de crédito. |
| Consumidor final (pessoa física) | Não toma crédito. Ganha transparência: a nota separa o valor do produto ou serviço do imposto destinado ao governo. Exige da equipe comercial saber explicar que o valor somado ao final não é aumento de preço, e sim uma nova metodologia de cálculo. |
Atenção · Cliente no Simples Nacional
O cliente corporativo enquadrado no Simples Nacional que permanecer recolhendo a CBS dentro do regime simplificado “puro” não tem o mesmo tratamento de débitos e créditos de uma empresa do Lucro Presumido ou Real no regime regular: não é admitida a apropriação de crédito nas suas aquisições.
05 · Revise desde já
Quatro frentes que não devem esperar a virada do ano:
Novos contratos
Deixar claro que o valor pactuado é o preço base e que a CBS é destacada e acrescida à fatura.
Planilhas de precificação
Limpar o preço atual dos tributos embutidos e recalcular a partir do preço líquido.
Orçamentos de longo prazo
Propostas que atravessam a virada do ano precisam prever a mudança de metodologia.
Parametrização dos sistemas
Ajustar o ERP e o emissor de documentos fiscais para o destaque da CBS.
Preço revisado antes da virada
Nossa equipe acompanha a implementação da CBS e apoia a revisão da formação de preços, dos contratos e da parametrização dos sistemas, considerando a estrutura de custos e o regime tributário da sua empresa.
Base legal e fontes
- Lei Complementar nº 214/2025, que institui a CBS e o IBS — em especial o art. 12.
- Comunicado Norte Contábil “Formação de preço na Reforma Tributária”, de 10 de novembro de 2026.
Conteúdo informativo, com informações atualizadas até novembro de 2026. Os valores usados nos exemplos são ilustrativos e não correspondem à alíquota do seu setor. Não substitui a análise da situação específica de cada empresa.